Через сколько лет получится бросить работу навсегда: точный расчет
Популярная формула движения FIRE предлагает умножить свои годовые расходы на 25, накопить эту сумму и больше никогда не работать, снимая по 4% от капитала в год. Математика простая, но она не дает ответа на главный вопрос: в какой конкретно день цель будет достигнута.
Почему Excel ломается о раннюю пенсию
Сумму для финансовой независимости прикинуть легко. Если тратить около 110 тысяч рублей в месяц, то в год выходит чуть больше 1,3 миллиона. Умножаем на 25 и получаем целевой капитал — примерно 33 миллиона рублей.
Сложности начинаются, когда пытаешься понять, через сколько лет эта сумма окажется на счете. Будущие деньги постоянно обесцениваются. Зарплата и цены вокруг растут с разной скоростью, аренда жилья дорожает, а государство забирает 13% НДФЛ как с основного дохода, так и с прибыли на бирже.
Чтобы узнать точную дату, придется на каждый месяц вперед рассчитать все индексации, налоги и привести будущие накопления к сегодняшней покупательской способности. В Excel для этого потребуется составить огромную таблицу со сложными перекрестными формулами. Достаточно ошибиться в одной ячейке, и весь прогноз незаметно сдвинет вашу пенсию на несколько лет вперед или назад.
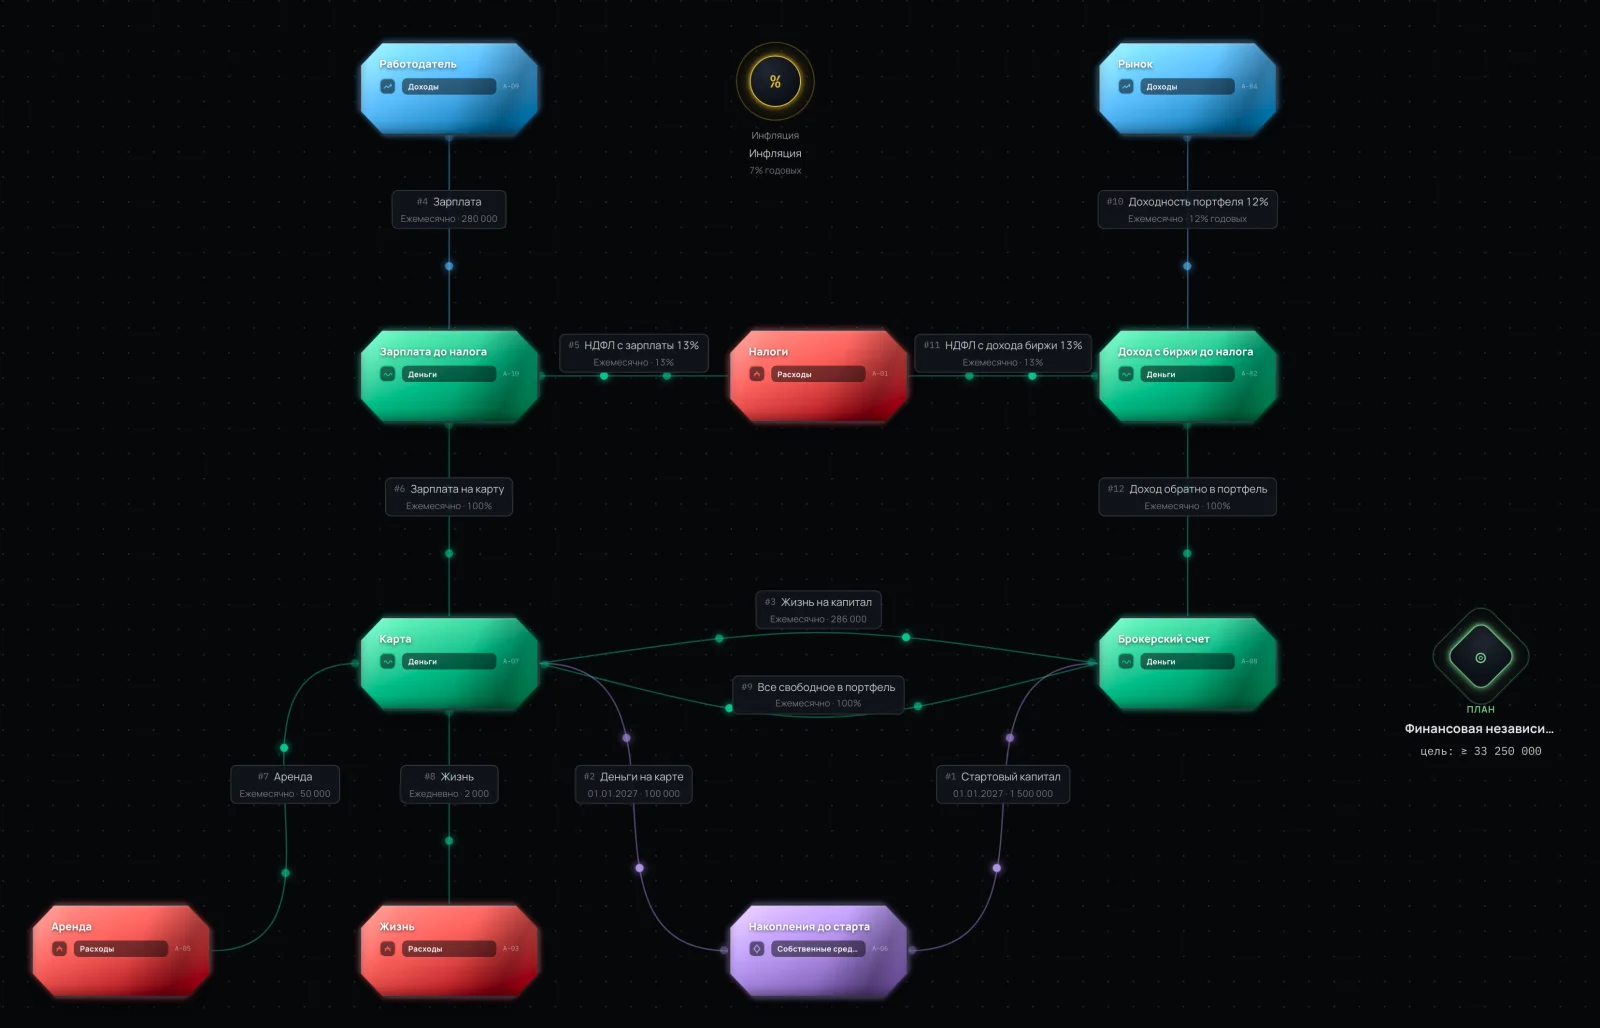
Вместо запутанных таблиц я собрал этот расчет в Cashflow — сервисе, который моделирует движение денег во времени. Финансы здесь устроены просто. Есть счета — это коробочки, где лежат деньги. И есть пайпы — трубы, по которым деньги перетекают между счетами по расписанию и правилам.
Главная фича сервиса для фанатов FIRE: автоматическое приведение будущих денег к сегодняшней стоимости по уровню инфляции. Вы просто указываете цель в сегодняшних деньгах, а система сама пересчитывает обесценивание капитала, учитывает налоги и находит точный день достижения цели без всяких формул.
Сценарий: Копим до победного конца
Для расчета я взял базовые вводные для специалиста с хорошим доходом. На старте у нас есть 1,5 миллиона рублей на брокерском счете и 100 тысяч на повседневной карте. Каждый месяц приходит зарплата — около 245 тысяч рублей на руки. Расходы составляют около 110 тысяч в месяц (сюда входят аренда жилья и повседневные траты). Все свободные остатки четвертого числа каждого месяца автоматически уходят инвестироваться в рынок под 12% годовых до вычета налогов. Инфляцию закладываем на уровне 7% в год. Подробные параметры модели я оставил в конце текста.
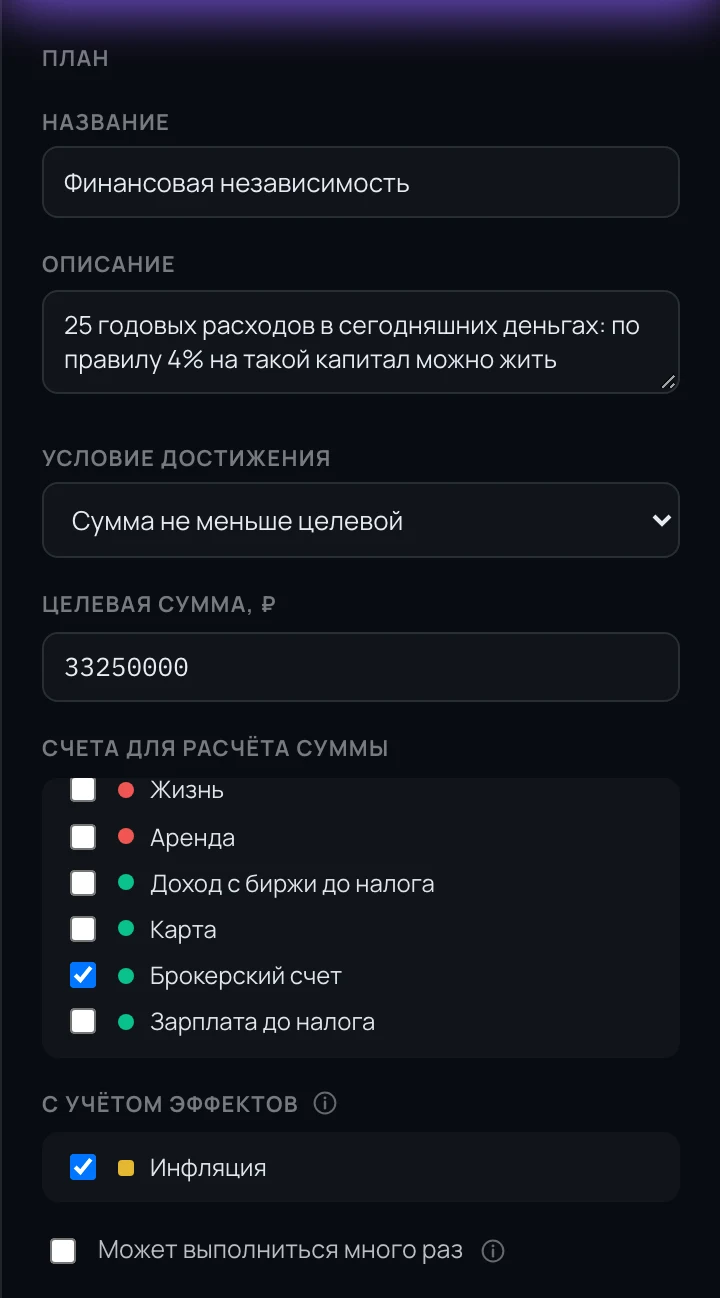
Включаем симуляцию, и движок Cashflow находит точную дату. Цель будет достигнута 4 декабря 2040 года — ровно через 14 лет.
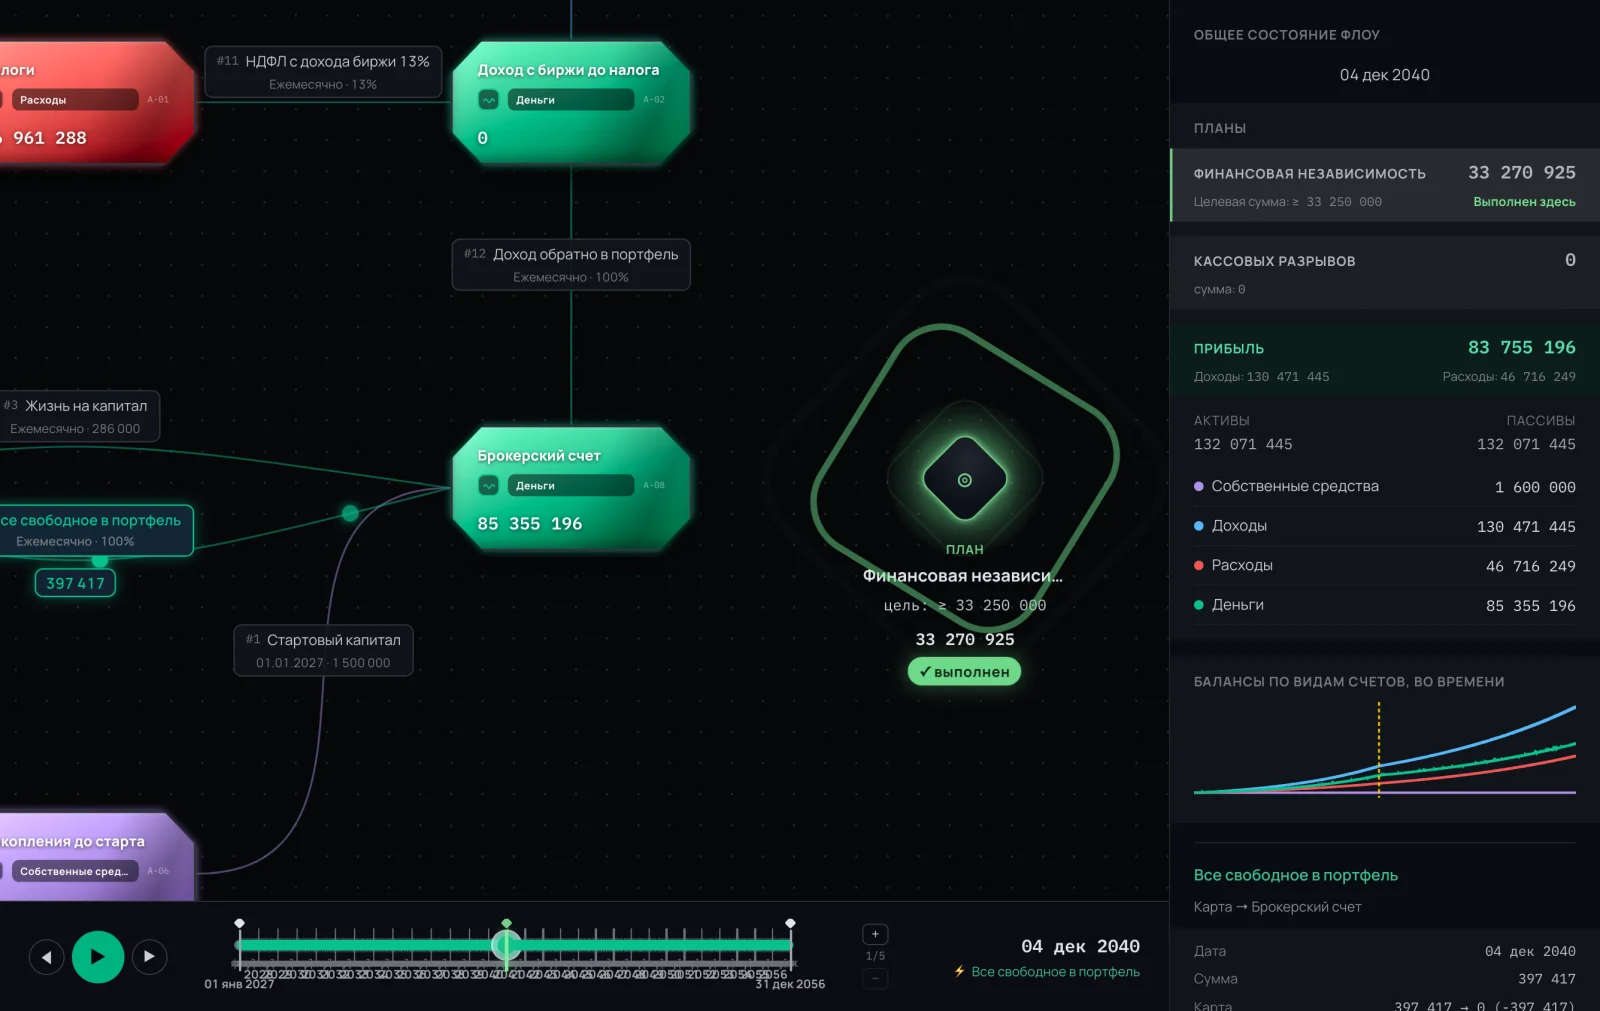
В этот день на брокерском счете номинально будет лежать около 85 миллионов рублей. Но за счет инфляции их реальная покупательская способность составит как раз наши целевые 33 миллиона.
После достижения цели можно спокойно доработать до Нового года и с 1 января 2041 года выходить на пенсию. На этот момент капитал вырастет до 86 миллионов рублей. Интересно посмотреть, из чего он сложился:
- Зарплата принесла 40,4 миллиона рублей.
- Стартовый капитал составил 1,6 миллиона рублей.
- Рынок заработал 44,1 миллиона рублей (уже после вычета налогов).
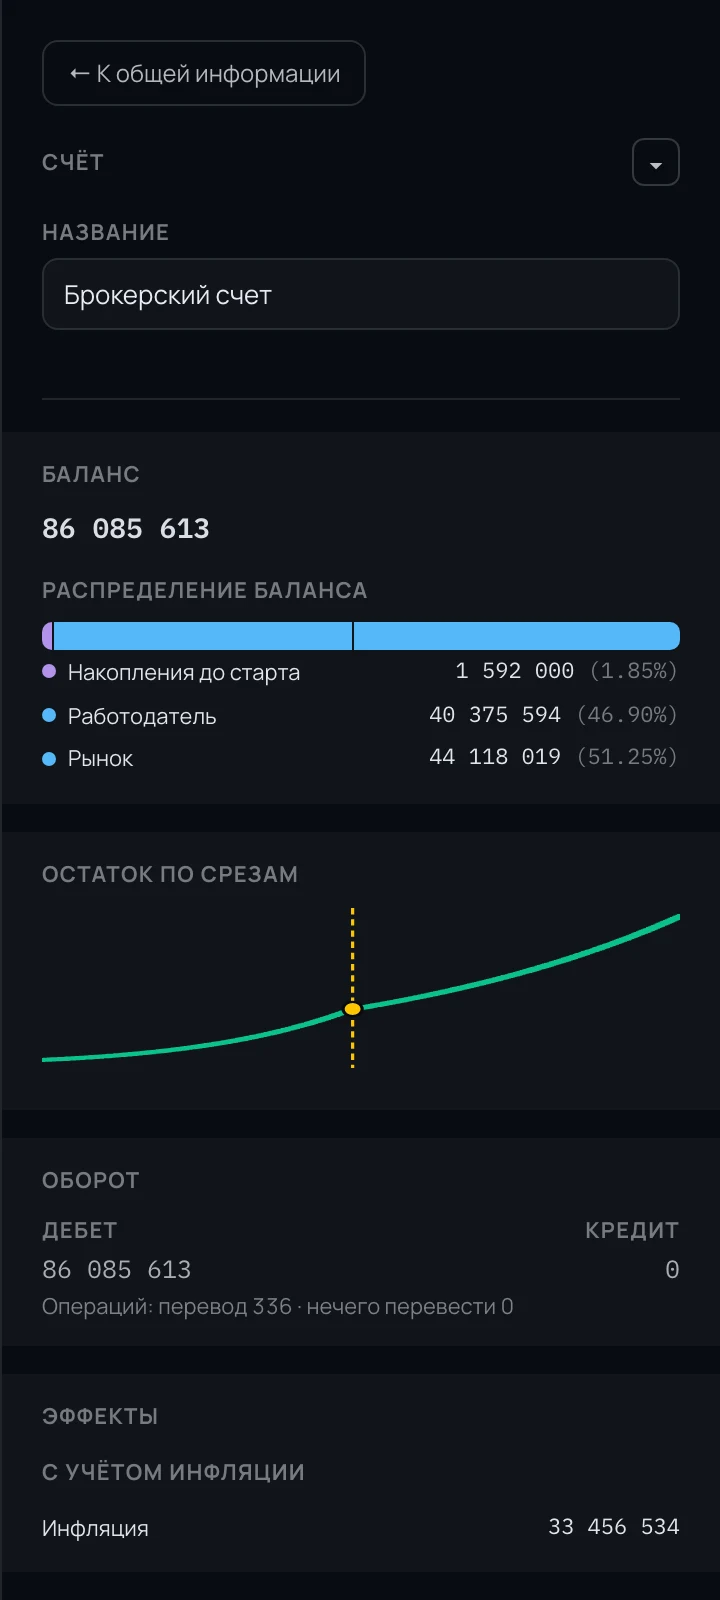
В первые годы портфель увеличивается в основном за счет личных взносов из зарплаты. Но ближе к концу срока рынок берет свое и дает больше половины итоговой суммы.
Начиная с 2041 года мы перестаем работать, а брокерский счет начинает каждый месяц переводить на карту 286 тысяч рублей. Это классическое правило 4% в действии: сумма покрывает выросшие из-за инфляции расходы и продолжает ежегодно индексироваться на те же 7%.
Хватит ли денег до конца жизни
Модель в сервисе смотрит вперед ровно на 30 лет, поэтому расчет завершается в декабре 2056 года. Получается 16 лет чистой жизни на капитал.
За все эти 16 лет система не зафиксировала ни одного кассового разрыва. Денег стабильно хватает каждый месяц. Номинально счет к концу расчета раздувается до 240,7 миллиона рублей. Однако в сегодняшних деньгах капитал медленно тает: за 16 лет он опустился с 33,4 миллиона до 31,6 миллиона. Накопления уменьшаются примерно на 100 тысяч рублей в сегодняшних деньгах каждый год.
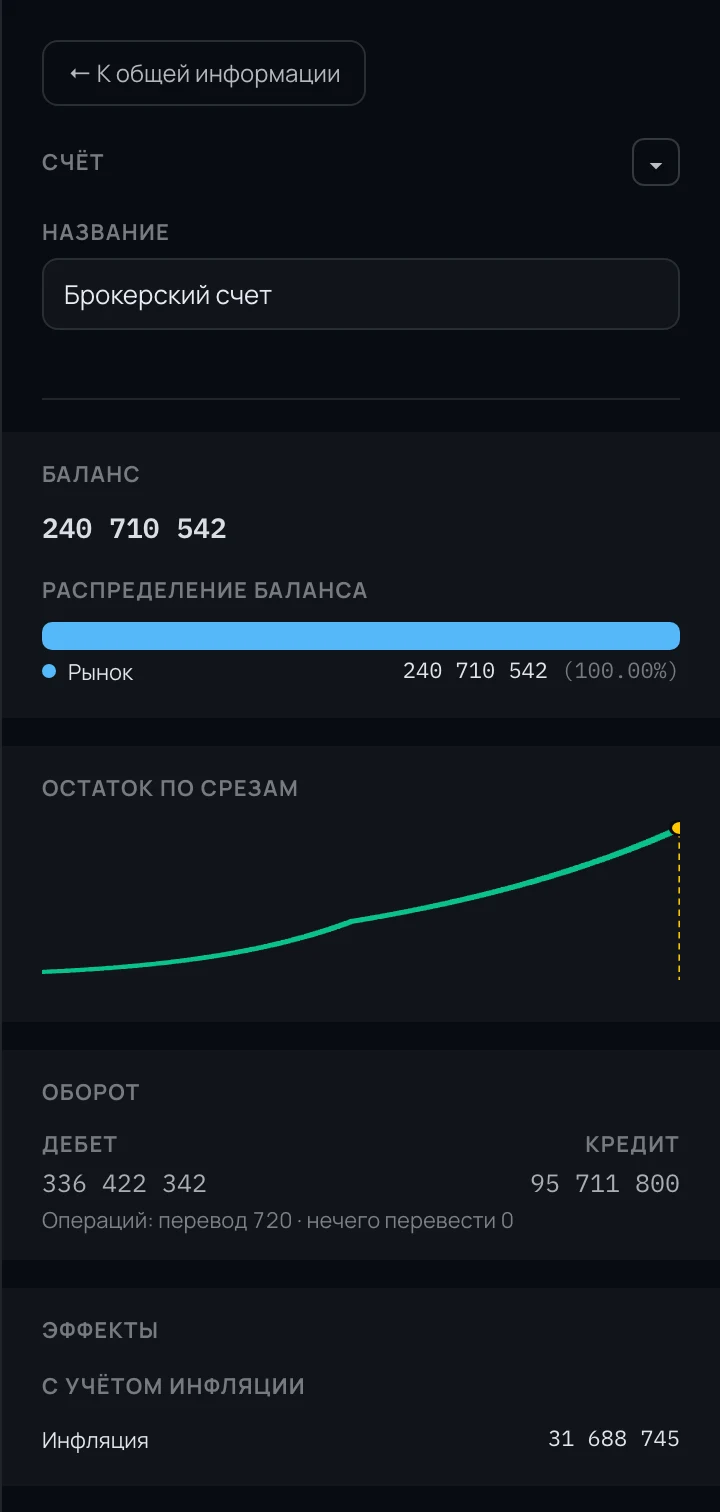
Почему так происходит? Дело в скрытых потерях на налогах. Доходность портфеля в 12% после уплаты НДФЛ превращается в 10,44%. С учетом ежемесячного начисления реальная годовая доходность составляет около 10,9%. Вычитаем 7% инфляции и получаем чистую реальную доходность портфеля около 3,7%. А снимаем мы по правилу 4%. Разница в треть процента кажется незначительной, но на длинной дистанции она начинает медленно съедать тело капитала.
При текущем темпе денег все равно хватит еще на несколько десятилетий за пределами 30-летнего горизонта. Но если вы хотите полностью остановить падение портфеля, нужно скорректировать модель:
- Начать платить меньше налогов (использовать ИИС или льготу на долгосрочное владение ценными бумагами).
- Увеличить доход на этапе накопления, чтобы сформировать более крупный стартовый портфель.
- Сократить расходы на пенсии хотя бы на 5% от запланированного уровня.
Любое из этих изменений можно внести в модель за пару минут и сразу увидеть новый результат. Кстати, налоги за весь 30-летний срок забрали внушительную сумму — около 55 миллионов рублей, причем 17 миллионов ушли государству еще до выхода на пенсию. Последние годы перед пенсией оказываются самыми ценными для портфеля: его собственная доходность к этому моменту полностью обгоняет любые регулярные взносы из зарплаты.
Из чего состояла модель
Чтобы расчет получился прозрачным, я собрал чистую базовую модель без лишних усложнений. Вот ее точные параметры:
- Стартовый капитал: 1,5 миллиона рублей на брокерском счете и 100 тысяч рублей на карте.
- Доходы: зарплата 280 тысяч рублей до вычета налогов (около 245 тысяч рублей на руки). Ежегодный рост зарплаты — 8%.
- Налоги: НДФЛ 13%. Потоки настроены реалистично: деньги сначала поступают на транзитный счет, откуда 13% автоматически списывается в налоги, а остаток идет на повседневную карту. Налог растет вместе с доходами.
- Расходы: аренда жилья — 50 тысяч рублей в месяц, повседневные траты — 2 тысячи рублей в день (около 60 тысяч рублей в месяц). Итого — около 110 тысяч рублей стартовых расходов. Ежегодный рост трат — 7%.
- Инвестиции: 4-го числа каждого месяца все свободные деньги с карты переводятся на брокерский счет.
- Доходность: 12% годовых до налога, начисление процентов происходит раз в месяц. С инвестиционного дохода также удерживается налог 13%, а чистый остаток возвращается в портфель.
- Инфляция: 7% в год.
Чего еще не хватает в расчете
Мы построили простую и наглядную модель, чтобы проверить жизнеспособность самой математики FIRE. В реальной жизни условий гораздо больше, и их тоже нужно учитывать:
- Рыночная волатильность. Наша модель предполагает стабильные 12% годовых. Настоящий фондовый рынок ведет себя хаотично: бывают кризисы и затяжные падения. Если поймать крупную просадку рынка в первые годы после выхода на пенсию, это нанесет сильнейший удар по долговечности капитала.
- Разные типы активов. В жизни никто не держит все накопления на одном брокерском счете. У акций, облигаций и банковских вкладов будут разные процентные ставки и свои правила налогообложения.
- Непредвиденные риски. В текущих цифрах нет расходов на серьезную медицину, крупный ремонт или замену сломавшейся техники. Эти угрозы нужно закладывать в модель в виде регулярных резервных фондов или амортизировать на весь срок.
- Прогрессивный налог. Мы считали НДФЛ по минимальной ставке 13%, хотя при росте доходов свыше определенных лимитов ставка государства увеличится.
- Государственная пенсия. Она способна немного снизить нагрузку на капитал в старшем возрасте, но в модели мы ее не учитывали.
Все эти нюансы не нужно высчитывать на бумаге. Сервис Cashflow позволяет гибко настраивать модель под реальную жизнь: вы можете завести под каждый вклад отдельный счет со своей ставкой, превратить риски в ежегодный пайп расходов, а просадку рынка симулировать разовым списанием средств в любой выбранный год.
В следующей статье мы усложним нашу финансовую модель, добавим в нее реальные налоги, несколько инвестиционных инструментов, кризисы на бирже и соберем самый честный сценарий ранней пенсии.
Посчитайте свою дату выхода на пенсию
Вместо того чтобы примерять на себя чужие финансовые сценарии, соберите собственную модель. Подставьте свой уровень заработка, реальные расходы и накопления. Сервис сам прокрутит ваши деньги вперед во времени и найдет точную дату, когда работу можно будет бросить навсегда: ATMLAB Cashflow.
FAQ
Что такое правило 4% и откуда взялись 25 годовых расходов?
Это две стороны одной финансовой формулы, которая легла в основу движения FIRE. Правило появилось благодаря исследованию Trinity, в котором экономисты изучали устойчивость портфелей на американском рынке акций и облигаций. Выяснилось, что если в первый год пенсии снять 4% от накопленного капитала, а затем ежегодно забирать ту же сумму с поправкой на инфляцию, то портфеля гарантированно хватает минимум на 30 лет жизни. Математически 25 годовых расходов и 4% изъятия — это одно и то же соотношение, так как единица, разделенная на 0,04, дает ровно 25.
Почему капитал постепенно тает, если мы снимаем ровно 4%?
Классическое правило 4% исходит из предположения, что чистая реальная доходность вашего портфеля (номинальная ставка минус инфляция и налоги) будет не ниже тех самых 4%, которые вы забираете на жизнь. В нашем расчете номинальные 12% годовых после ежемесячной уплаты 13% НДФЛ превращаются в 10,9% чистой доходности в год. Если вычесть из этого 7% инфляции, то реальная доходность портфеля составит около 3,7%. Поскольку мы тратим 4%, возникает небольшая разница в 0,3%, которая на протяжении десятилетий медленно уменьшает тело капитала.
Как правильно учесть инфляцию при планировании FIRE?
Главная ошибка при ручных расчетах — пытаться угадать номинальную стоимость товаров через 10–15 лет и подгонять под нее размер капитала. Деньги будущего стоят дешевле сегодняшних. В Cashflow эта проблема решена системно: вы задаете ожидаемый уровень инфляции в процентах, а сервис автоматически приводит любые будущие балансы на таймлайне к сегодняшней покупательской способности. Ваша финансовая цель задается в фиксированных сегодняшних деньгах, а движок симуляции сам пересчитывает все индексации доходов и находит дату реального достижения цели.
Можно ли надежно рассчитать модель FIRE в обычном Excel?
Посчитать итоговую статичную сумму в Excel можно за пару секунд, но построить точную динамическую модель движения денег во времени на 20–30 лет вперед в таблицах крайне сложно. Вам придется создать гигантскую матрицу, где для каждого месяца будут прописаны формулы индексации зарплаты, роста цен, начисления сложных процентов на остаток портфеля и ежемесячного удержания налогов. Любое изменение условий — например, временная смена работы или новые крупные расходы — потребует переписывания логики сотен ячеек, где легко пропустить критическую ошибку.
Что делать, если расчет показывает слишком поздний выход на пенсию?
Финансовая модель хороша тем, что она наглядно показывает, какие именно рычаги сильнее всего влияют на итоговый результат. Если дата выполнения плана вас не устраивает, не нужно опускать руки. В этой же модели можно поочередно протестировать три главных решения: снизить легальными способами налоговую нагрузку на инвестиции (перейти на ИИС), увеличить доходы на этапе накопления за счет роста в профессии или заложить чуть более скромный уровень расходов на будущую пенсию. Изменение любого параметра сразу пересчитает модель и покажет новую дату.