Ипотека или аренда: как посчитать, что выгоднее
Вопрос, что выгоднее, ипотека или аренда, на самом деле не про ставку. Он про то, что произойдёт со всеми деньгами вокруг этого решения за ближайшие несколько лет. Берём одну квартиру, два сценария и считаем оба целиком.
Что будет на ваших счетах через пять лет
Каждый, кто думал про ипотеку, задавал себе одно и то же: хватит ли денег и надолго ли.
Хватит ли, если взять ипотеку через полгода? В какой момент деньги кончатся? Выгоднее снимать или покупать квартиру? А если уволят, сколько ещё получится платить по счетам?
Ни один из них не про ставку и не про размер платежа. Это вопросы про состояние: как будут выглядеть счета на конкретную дату через два года или через пять.
Ипотека или аренда: почему калькулятор не отвечает на вопрос
Ипотечный калькулятор отвечает ровно на одно: каким будет ежемесячный платёж. Он ничего не знает ни про аренду, ни про зарплату, ни про расходы на жизнь, ни про накопления, из которых берётся первоначальный взнос.
Excel знает про всё это, поэтому к нему в итоге и приходят. И он работает: расписали график, написали формулы, получили число.
Сложности начинаются на втором сценарии. Меняем сумму кредита, и пересчитывать приходится проценты, срок, разбивку каждого платежа и все остатки после этой даты. Стоит упустить одну связь, и модель по-прежнему покажет уверенное число, только неверное.
Где именно Excel перестаёт справляться, разобрано отдельно: прогноз денежных потоков в Excel.
Финансовая модель это счета и пайпы
Нужны всего две вещи.
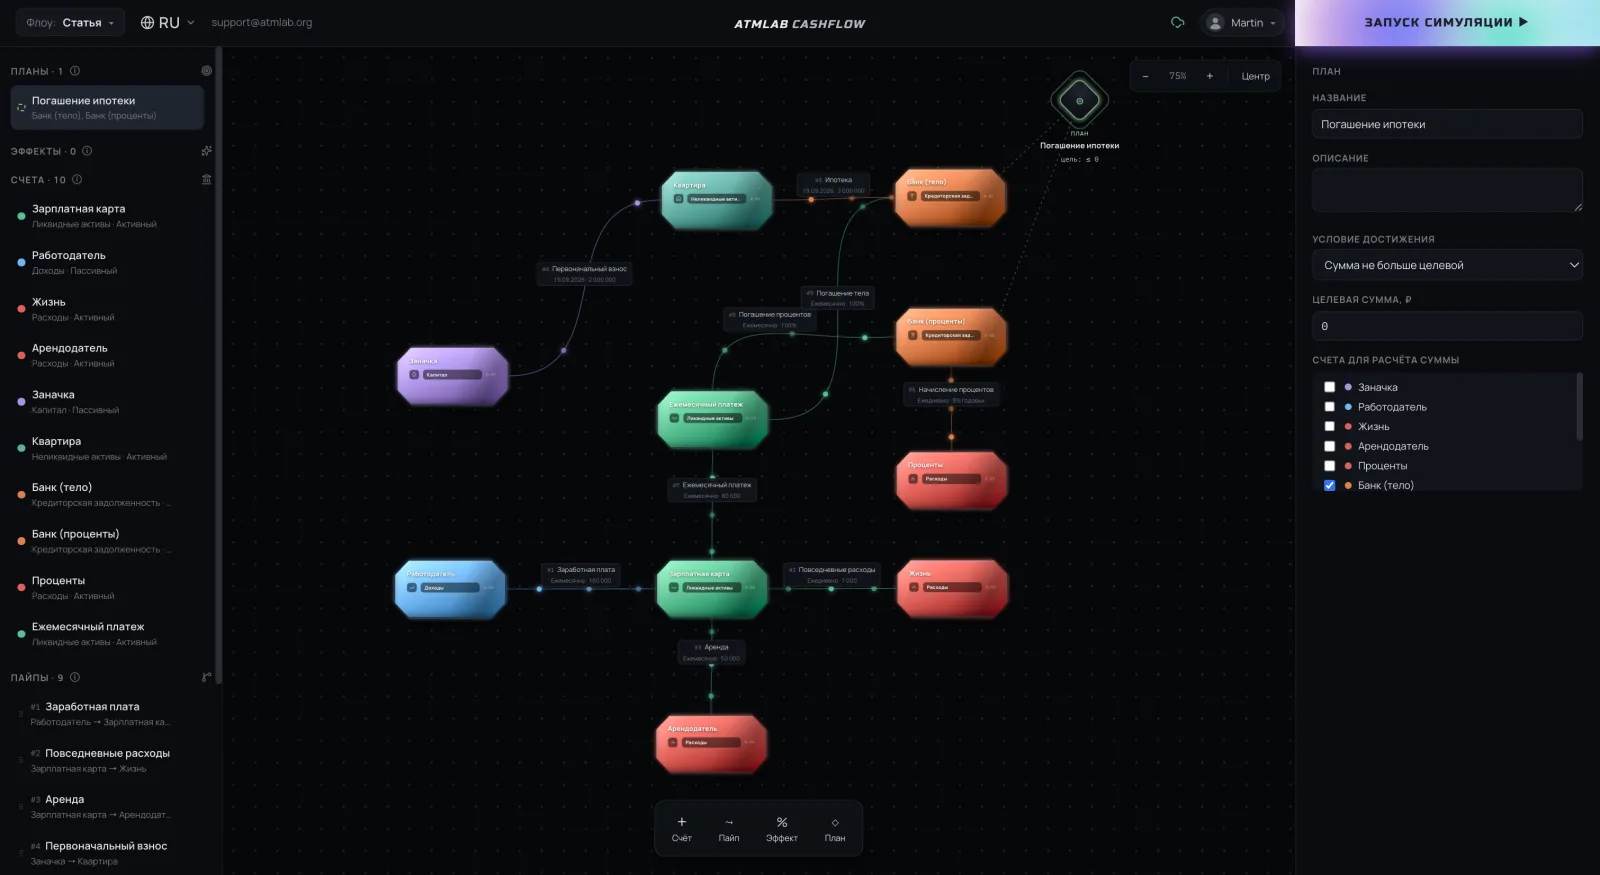
Счета, коробочки, в которых лежат деньги: зарплатная карта, заначка, квартира, долг перед банком, арендодатель и даже расходы на жизнь.
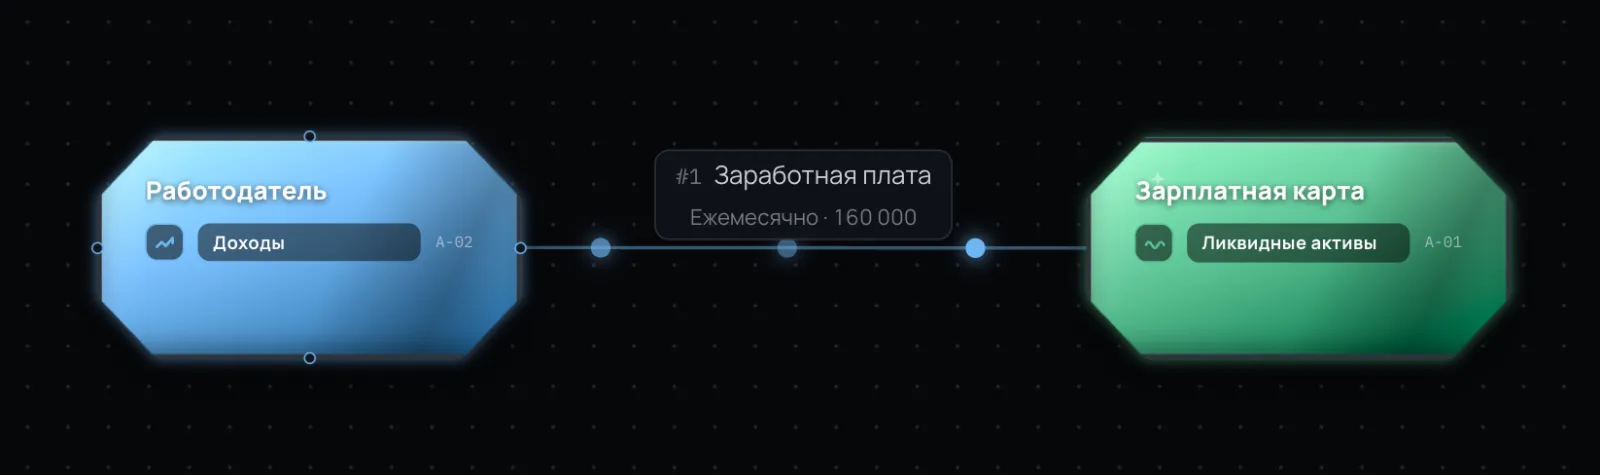
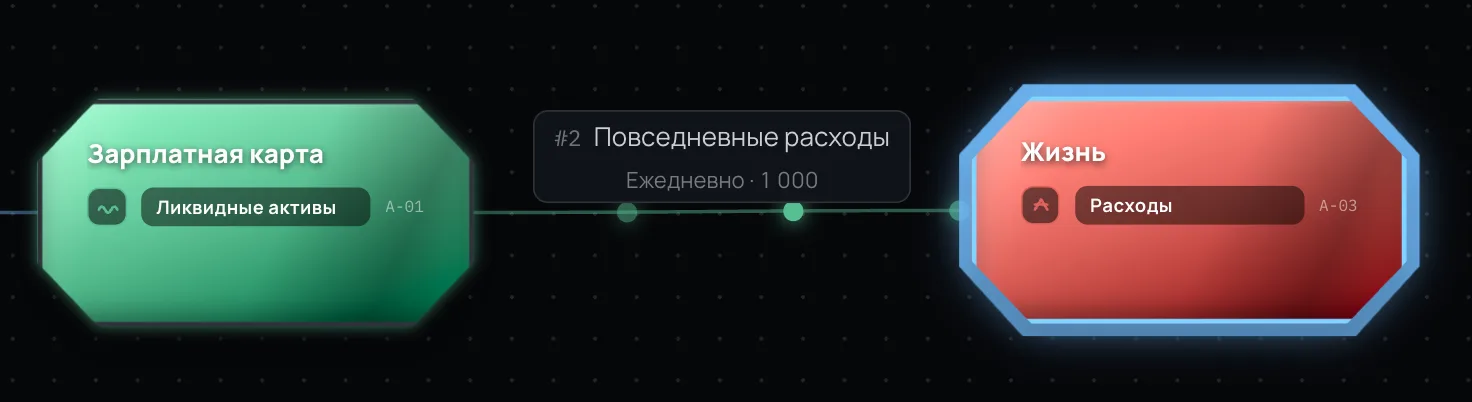
Пайпы, трубы, по которым деньги перетекают со счёта на счёт по правилу и расписанию: 160к пятого числа каждого месяца, 1к каждый день, 2 млн единоразово.
Это всё. Двух сущностей хватает, чтобы описать любую финансовую модель.
Под этим лежит двойная запись: деньги не возникают из ниоткуда, каждый рубль откуда-то пришёл и куда-то ушёл. Поэтому прогноз сходится, а не расползается.
Сам метод разобран отдельно: как построить финансовую модель с нуля. Здесь он приложен к одному конкретному решению.
Собираем модель ипотеки по шагам
Возьмём конкретный случай:
- Зарплата: 160к в месяц
- Расходы на жизнь: 1к в день
- Аренда: 50к в месяц
- Накоплено на первоначальный взнос: 2 млн
- Ипотека: 3 млн под 9 %
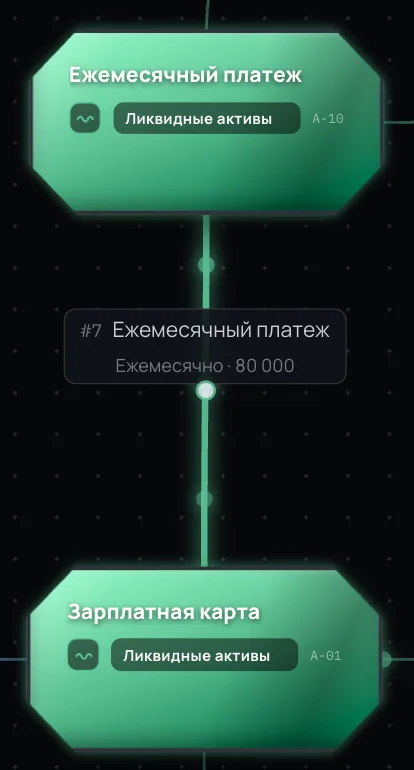
- Ежемесячный платёж: 80к в месяц
Зарплата. Деньги идут от работодателя на зарплатную карту: 160к пятого числа каждого месяца.
Расходы на жизнь. С карты каждый день уходит 1к на счёт жизни.
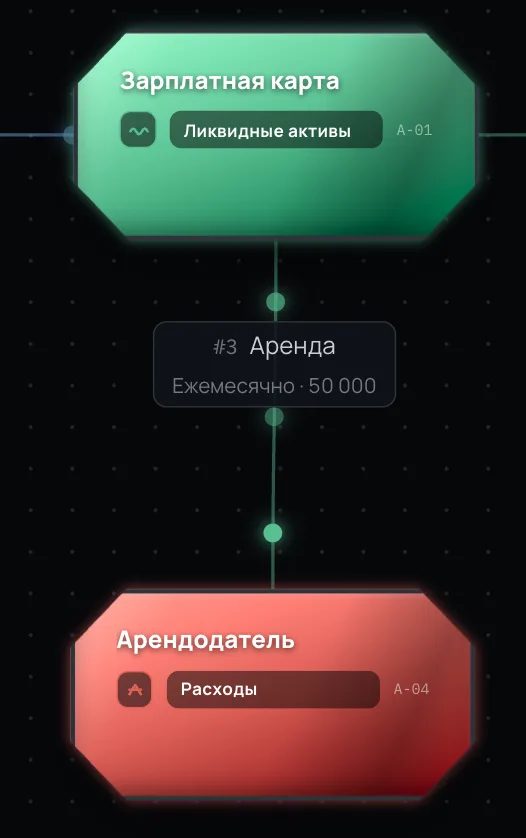
Аренда. Арендодателю уходит 50к в месяц.
Первоначальный взнос. 2 млн единоразово переходят из заначки в квартиру.
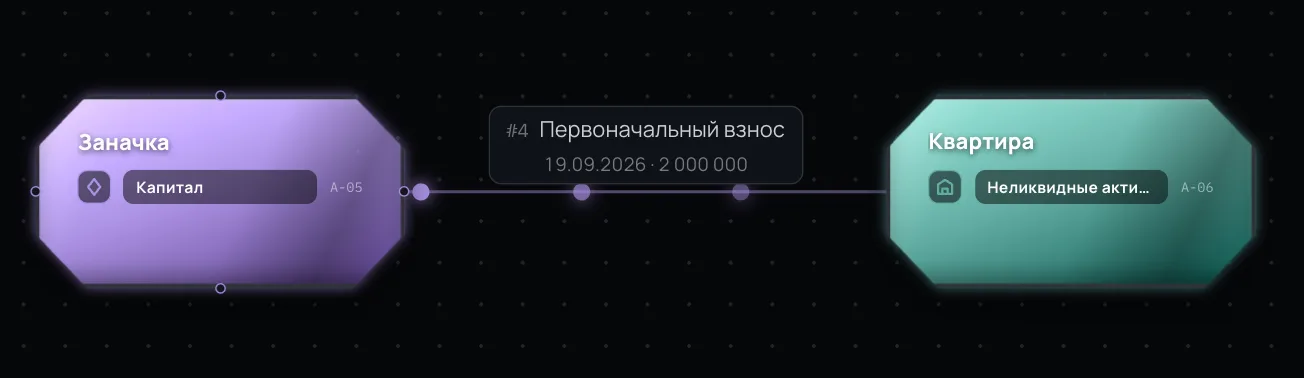
Через заначку в модель попадают накопления, которые были до её начала.
Сама ипотека. 3 млн переходят от банка к квартире. Квартира это актив, долг перед банком это обязательство, и видно их по отдельности.
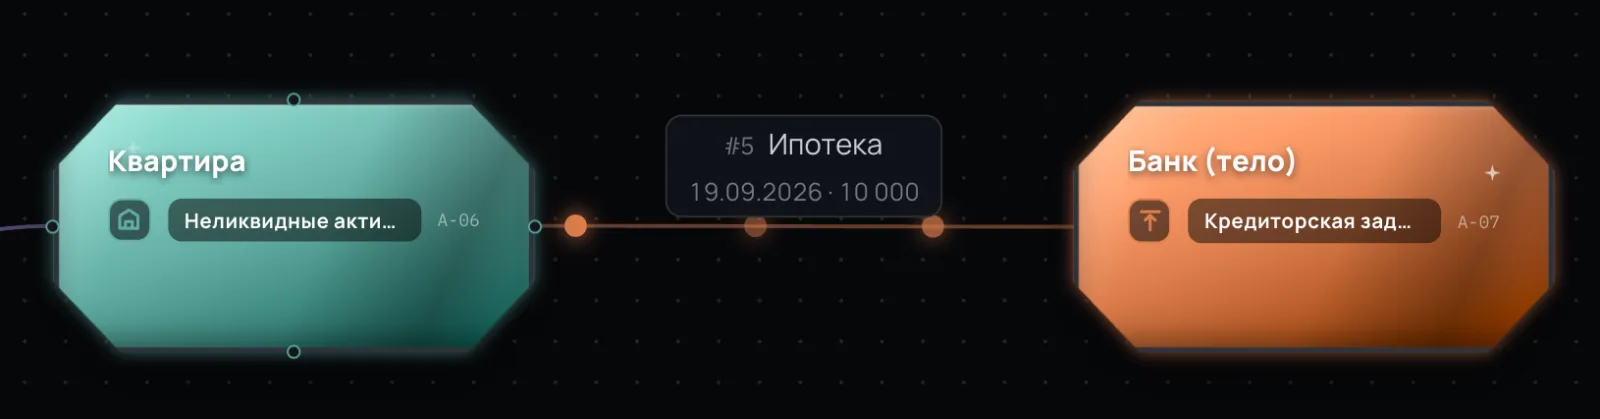
Проценты. Начисляются каждый день: 9 % / 365 от остатка основного долга.
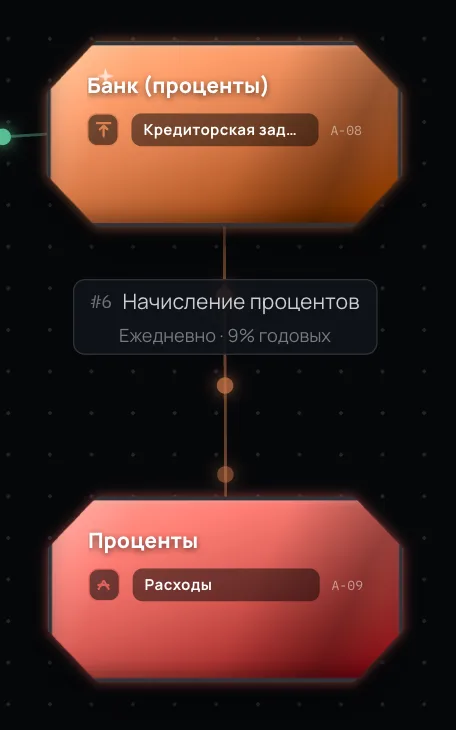
Проценты попадают на отдельный счёт, а не обратно в тело долга. Иначе началась бы капитализация, а ипотека так не работает.
Погашение. 80к в месяц уходят на счёт платежа. Оттуда сначала закрываются проценты, а остаток идёт в тело долга. Очерёдность важна.
Вот модель целиком: десять счетов и девять пайпов.
Запускаем симуляцию
Симуляция идёт от самой ранней операции в модели до самой поздней. В любой точке таймлайна видно остаток на каждом счёте, прибыль и убытки, кассовые разрывы и дату, когда цель достигнута.
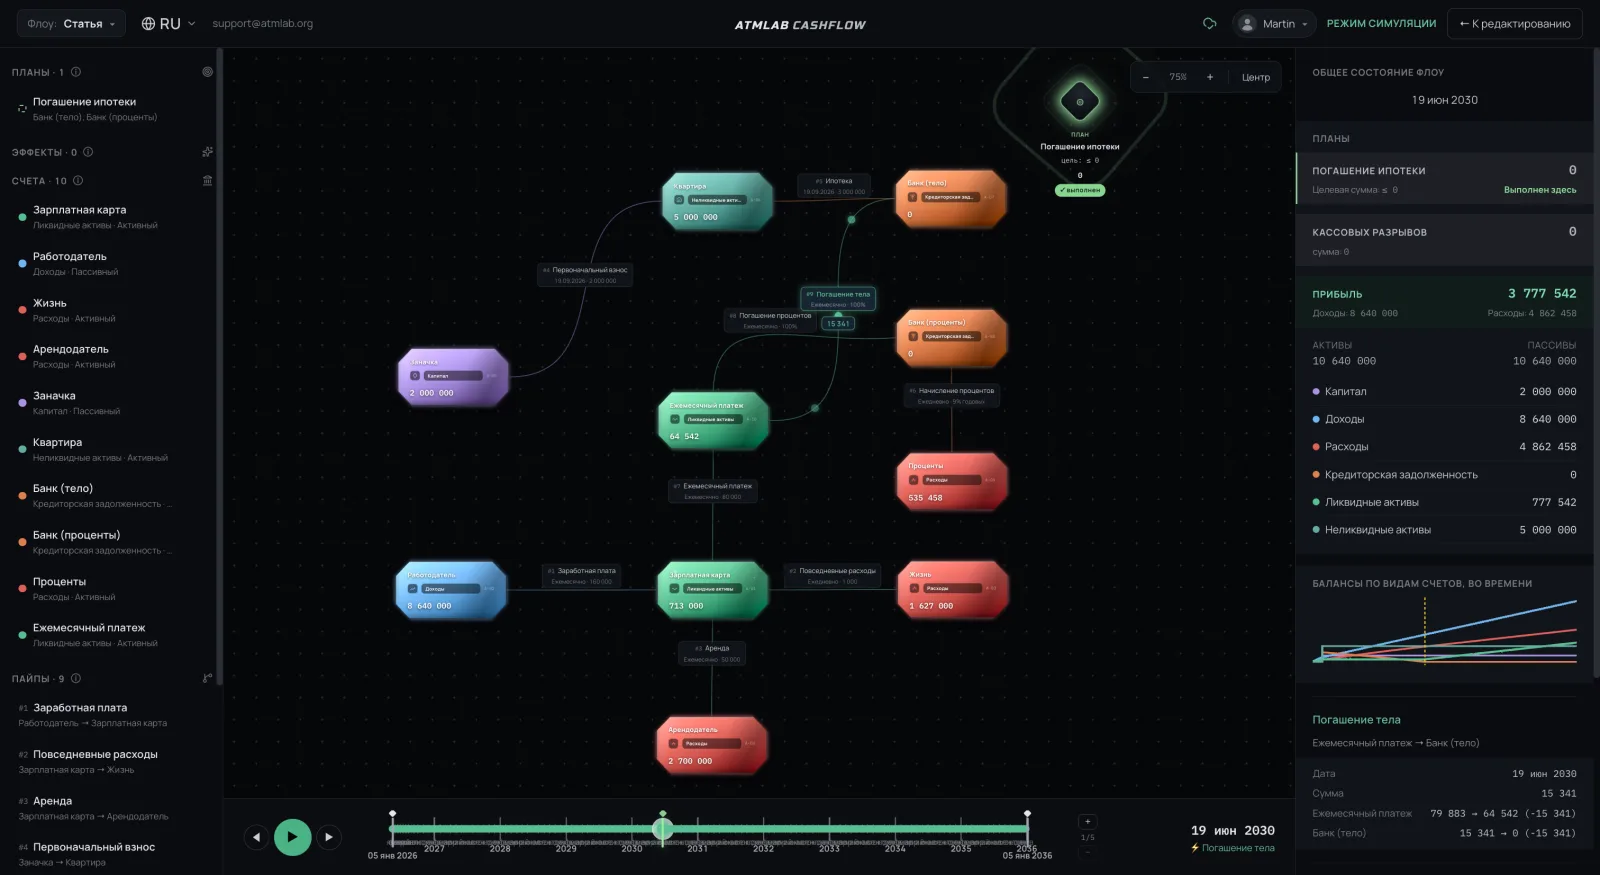
В этом сценарии ипотека закрывается 19 июня 2030 года, а процентов банку по дороге уходит около 550к.
Второй сценарий: квартира дороже и без аренды
Теперь поменяем решение. Берём на миллион больше, покупаем квартиру, в которой можно сразу жить, заезжаем и перестаём платить аренду. Те 50к, что уходили арендодателю, идут в досрочное погашение.
В модели меняются три вещи: пайп ипотеки переносит 4 млн вместо 3 млн, пайп аренды действует только до даты покупки, и добавляется новый пайп на 50к в месяц в счёт платежа. Настройка занимает около полуминуты.
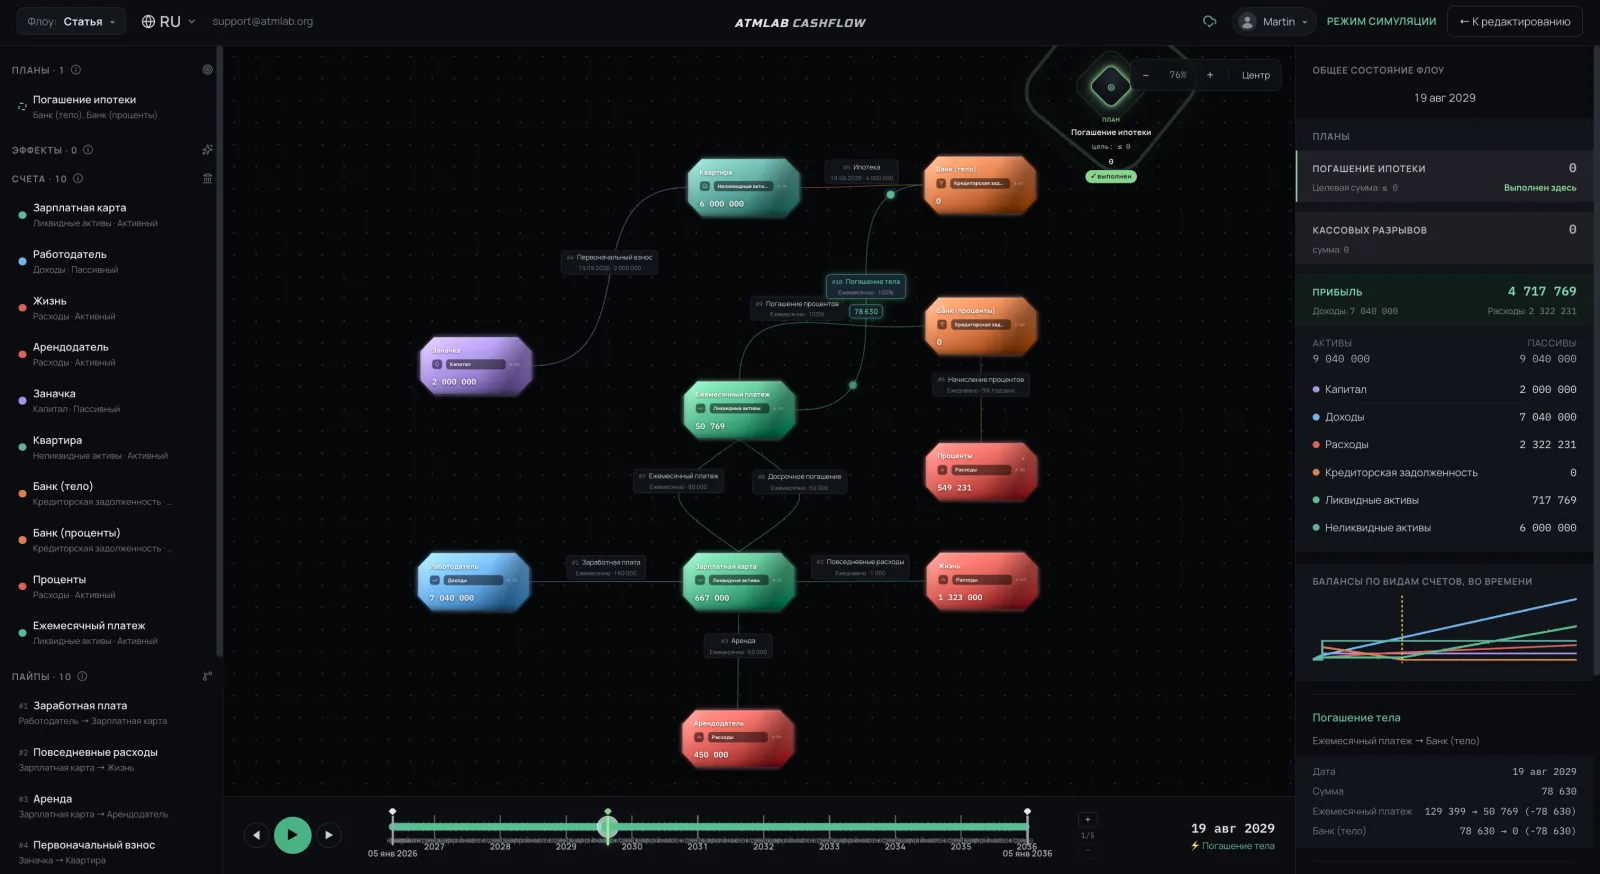
Что показывает модель:
- Ипотека закрывается 19 августа 2029 года вместо 19 июня 2030 года, на десять месяцев раньше.
- Процентов банку в обоих сценариях уходит почти одинаково, около 550к, хотя денег взяли на миллион больше.
- К моменту закрытия ипотеки второй сценарий опережает первый на миллион по прибыли.
Так что выгоднее, ипотека или аренда
На этих числах выигрывает ипотека, и с заметным отрывом.
Причин две, и работают они вместе.
Первая: аренда уходит безвозвратно, а те же 50к, отправленные в тело долга, остаются с вами активом.
Вторая: проценты начисляются на остаток долга каждый день, поэтому досрочное погашение бьёт дважды. Оно и укорачивает срок, и уменьшает сумму, на которую эти проценты успевают набежать. Из-за этого во втором сценарии банку ушло почти столько же, сколько в первом, хотя взяли на миллион больше.
Поменяйте числа, и ответ поменяется вместе с ними. Ставка выше, взнос меньше, увольнение на втором году: каждое из этого переписывает результат. Ровно поэтому модель стоит больше, чем одно число из калькулятора.
И ни одной формулы по дороге не понадобилось.
FAQ
Что выгоднее, снимать или взять ипотеку?
Зависит от ставки, взноса, размера аренды и того, как долго вы собираетесь там жить. В разборе выше выигрывает ипотека: деньги, которые ушли бы арендодателю, идут в тело долга. Поменяйте аренду или ставку, и ответ может перевернуться, поэтому считать стоит свой случай, а не верить общему правилу.
Досрочное погашение всегда выгодно?
Оно сокращает срок и уменьшает переплату, но забирает деньги из рук. Если те же деньги на накопительном счёте приносят больше, чем ставка по ипотеке, ответ другой. Оба варианта можно описать в модели и сравнить рядом.
Как увидеть момент, когда деньги кончатся?
Кассовый разрыв это точка, где со счёта нужно заплатить больше, чем на нём есть. Модель показывает её заранее, на ту самую дату, пока ещё можно что-то изменить.
Сколько времени занимает такая модель?
Та, что в этой статье, это десять счетов и девять пайпов. Описать её занимает несколько минут. Поменять сценарий и пересчитать, секунды: порядок операций движок выстраивает сам.