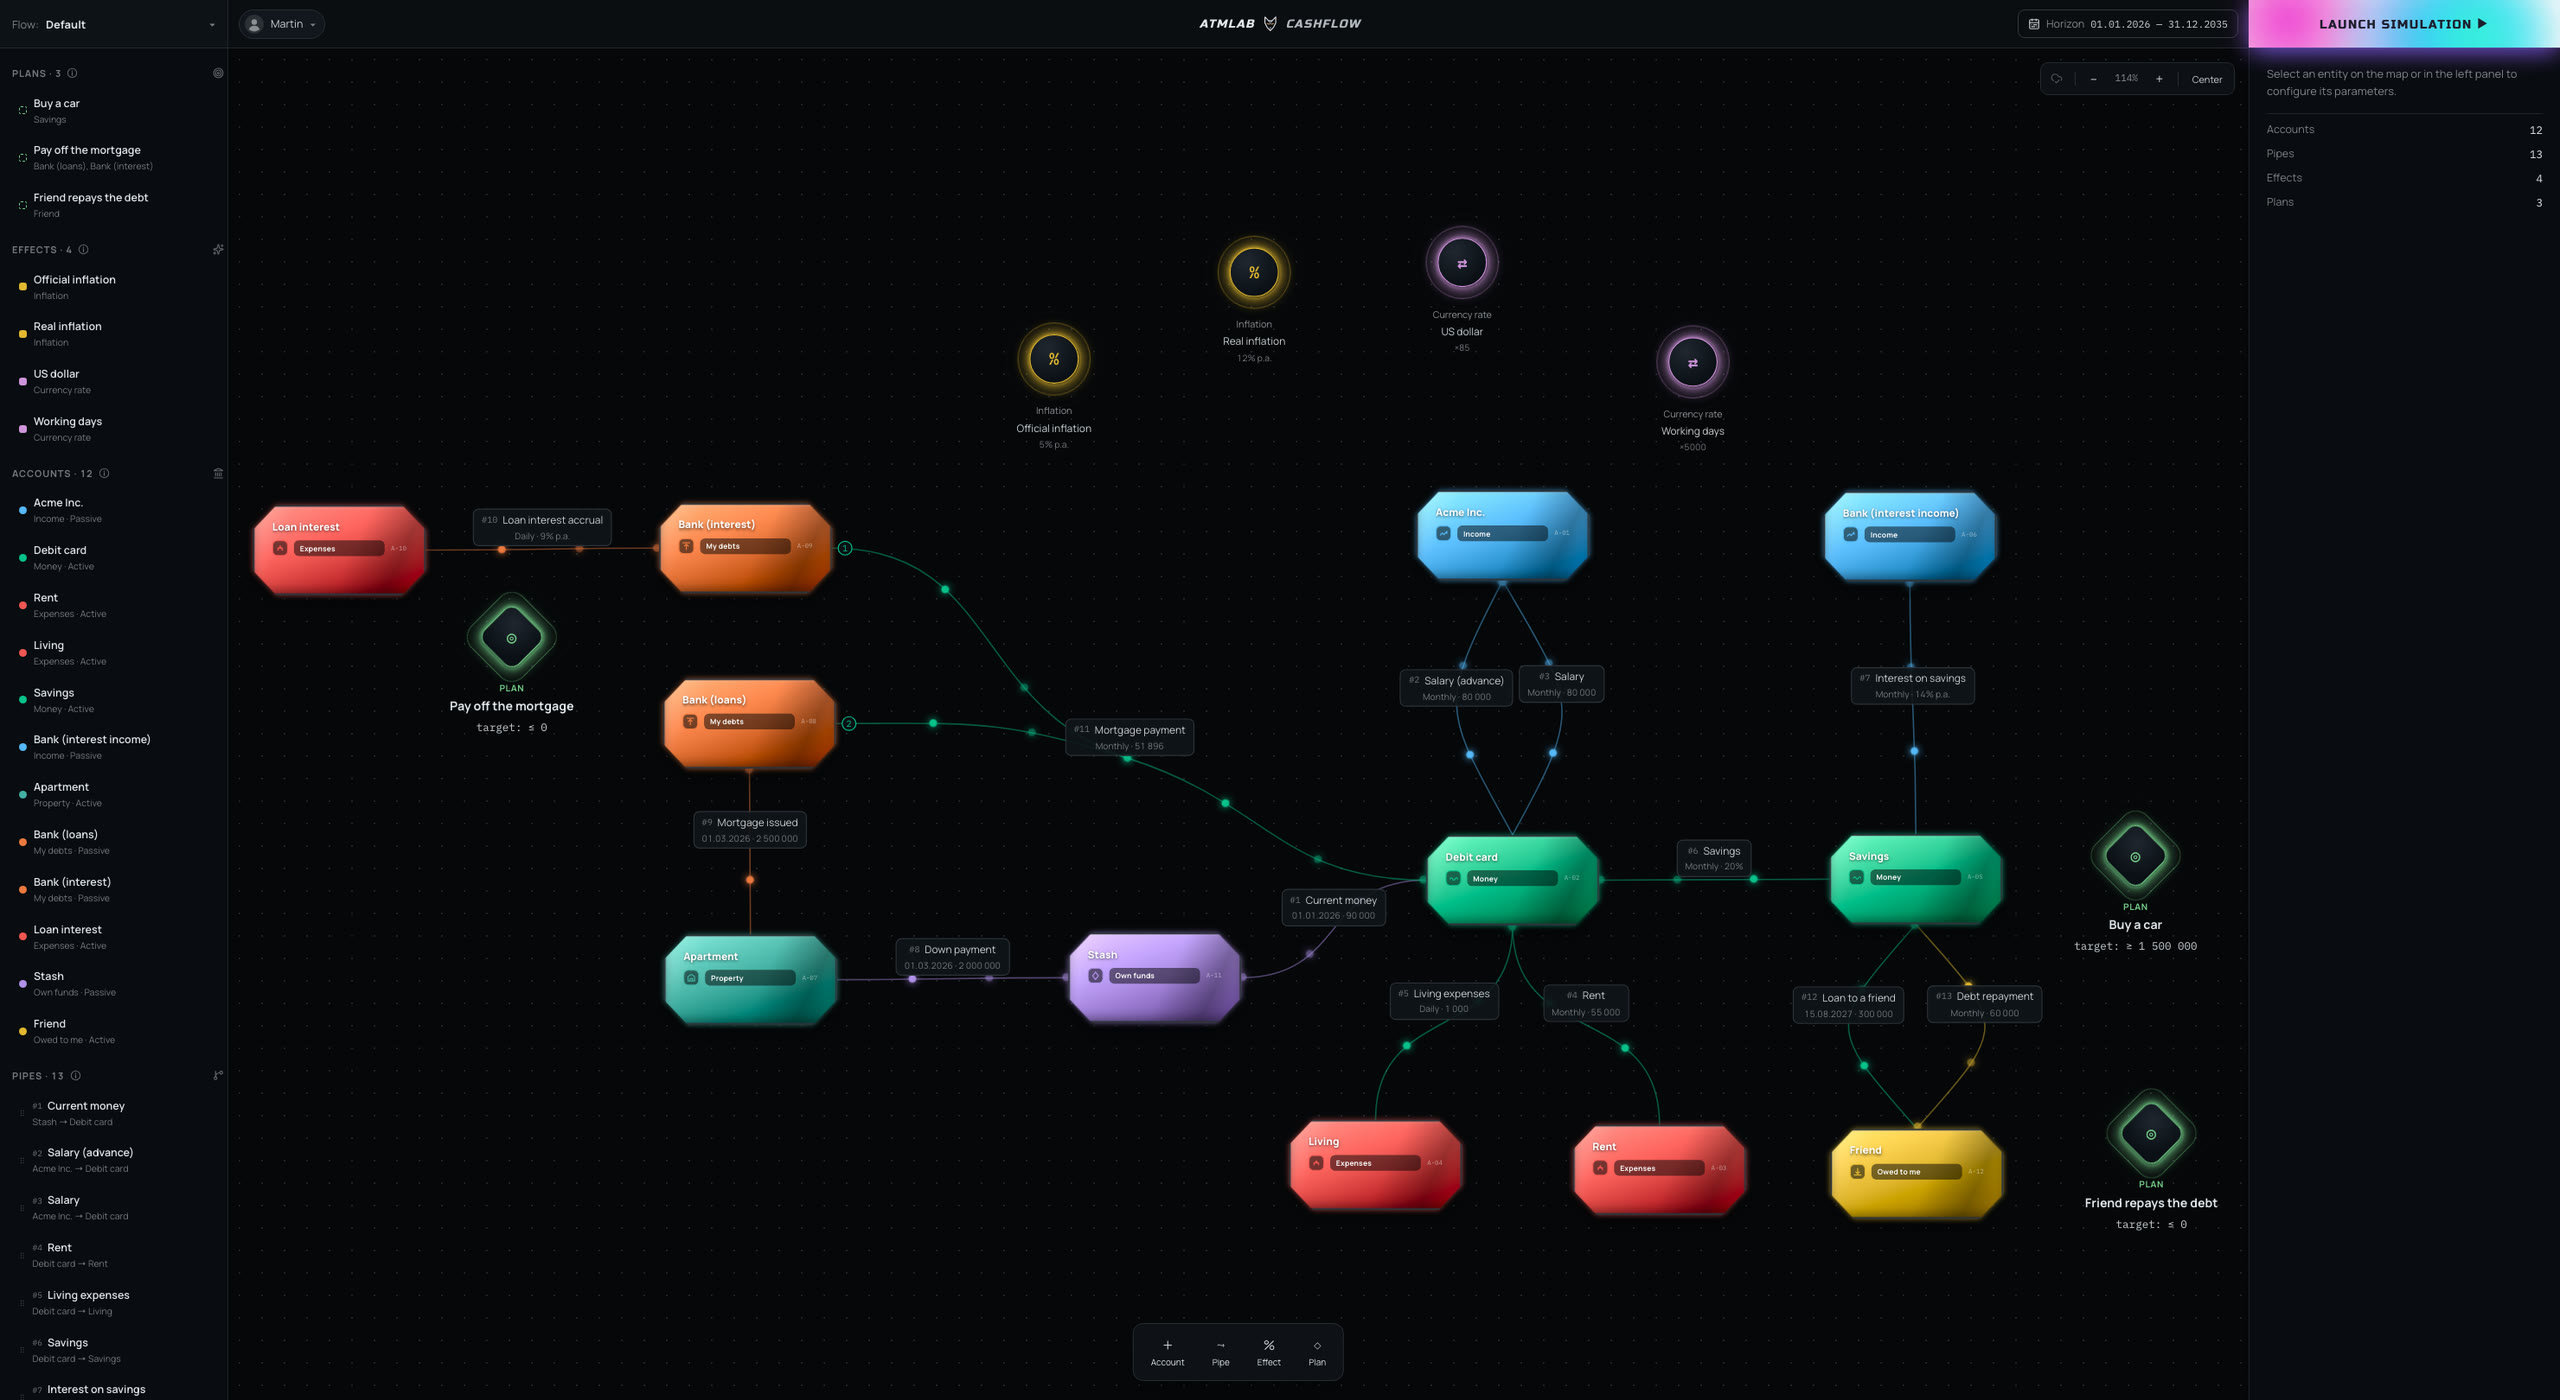
Les comptes tiennent l'argent, les pipes le déplacent entre eux.
02
Regarder vers l'avenir
Ouvrez n'importe quelle date de la frise pour voir l'état des comptes, le profit et la perte.
03
Et si ?
Changez les règles qui déplacent l'argent et voyez une autre version de votre avenir.
04
Comparer les flux de trésorerie
Comparez recettes, dépenses, profits et pertes selon les différentes façons dont l'argent pourrait circuler.
Questions
Qu'arrive-t-il ensuite à votre argent ?
01
Y aura-t-il assez d'argent ?
Y en aura-t-il assez dans trois mois ? Quand le matelas est-il épuisé ? Qu'advient-il du solde si les dépenses augmentent ou si les recettes disparaissent un temps ? Cashflow projette le modèle et montre le moment où l'argent cesse de suffire.
02
Qu'est-ce qui change après une décision ?
Et si vous embauchez trois personnes de plus, ouvrez un autre local ou prenez un prêt ? Ajoutez le changement au modèle et voyez comment il agit sur les soldes futurs, les dépenses, les recettes et la dette.
03
Qu'est-ce qui paie sur la durée ?
Un crédit immobilier vaut-il mieux qu'un loyer ? Qu'est-ce qui change si vous remboursez par anticipation tous les six mois ? Que donne un placement avec des versements réguliers ? Comparez les scénarios et regardez où chacun mène dans un an, dans cinq ou dans vingt.
04
Où en sont les finances au fil du temps ?
Combien y aura-t-il sur tel compte dans six mois, un an ou cinq ans ? Comment le montant change-t-il une fois l'inflation ou un taux appliqué ? Combien est disponible à un instant donné ? Le modèle répond au point temporel que vous choisissez.
Ce que c'est
Cashflow transforme les questions financières en modèle
Ce n'est pas une calculatrice qui répond à une question puis l'oublie. Vous montez un modèle de votre propre réalité financière : où se trouve l'argent, comment il circule, quand les opérations ont lieu et ce qui agit sur elles. Le modèle se projette ensuite, et l'état de chaque compte se lit à n'importe quelle date.
C'est ce qui rend une décision vérifiable avant d'être prise. Un salaire modifié, un prêt ajouté, un paiement déplacé, un achat important prévu ? Vous changez la règle, tout l'avenir est recalculé avec elle, et les deux versions peuvent rester côte à côte.
Les comptes décrivent où est l'argent, à qui vous devez et qui vous doit. Actifs liquides et illiquides, créances et dettes, capitaux propres, recettes et dépenses sont tenus séparément.
Pipes
Les règles qui déplacent l'argent
Un pipe relie une source à un destinataire et définit le mouvement. Le montant peut être une somme fixe, une part, un taux d'intérêt ou une formule qui dépend d'autres comptes.
Calendriers
Quand les opérations ont lieu exactement
Chaque pipe porte son propre calendrier. Les paiements peuvent suivre des règles différentes, et les calendriers se combinent entre eux ou se soustraient les uns des autres. Les dates sont recalculées pendant que vous montez encore le modèle.
Effets
Comment la valeur de l'argent change avec le temps
L'inflation et la conversion réexpriment les montants selon les conditions que vous choisissez. Les coefficients, c'est vous qui les posez, donc cela vaut non seulement pour les devises mais aussi pour d'autres unités de mesure.
Plans
Où votre modèle est censé vous mener
Un plan relie un objectif financier à vos comptes. Fixez un apport pour une date donnée ou une réserve de plusieurs mois de dépenses, puis vérifiez si le montage actuel vous y mène vraiment.
Flows
Une version à part de votre avenir financier
Un flow contient une version complète du modèle. Créez-en plusieurs et comparez-les : des décisions différentes sur un prêt, sur les dépenses, sur des placements ou sur un achat important.
La simulation
Projetez le modèle dans l'avenir
Cashflow ne s'arrête pas à une seule date. Le modèle calcule le mouvement de l'argent dans le temps, si bien que vous pouvez ouvrir n'importe quel moment et voir ce que faisaient les comptes juste à cet instant.
C'est ainsi qu'une décision se teste avant d'être prise. Ajoutez une opération ou changez une règle, relancez le modèle, et le nouvel avenir est là aussitôt.
Personal finance 2026 Run simulation
Income+ 420 000
Salary card182 400
Investments1 260 000
Deposit640 000
Mortgage− 2 100 000
Living costs− 74 800
Mar 2026
Analytique
Ce qui se voit une fois le calcul fait
Un instantané à n'importe quelle date
Regardez l'état de vos finances à la date de votre choix, ou au moment d'une opération précise. On voit combien il y avait d'argent et de dettes et ce qui a mené à ce résultat.
Le mouvement de l'argent
D'où vient l'argent, où il va et comment le mouvement change avec le temps. Les opérations peuvent être suivies une à une, donc on voit clairement ce qui façonne le solde futur.
Soldes et résultat
Soldes par compte, recettes, dépenses, profits et pertes, dette, capitaux propres et actifs. Chaque chiffre découle du même modèle monté.
Trous de trésorerie
Le modèle repère les moments où l'argent disponible ne suffit pas aux mouvements que vous avez prévus. Le trou apparaît à l'avance, et différentes façons de le combler peuvent être essayées.
Inflation et conversion
Comparez les montants tels quels et après application de vos coefficients. On voit ce que vaut une somme plus tard, ou ce qu'elle devient une fois convertie.
Comparer des scénarios
Créez plusieurs versions de l'avenir et mettez-les côte à côte : location contre crédit immobilier, un prêt avec remboursements anticipés contre l'échéancier normal, ou quelques directions que l'activité pourrait prendre.
À qui cela s'adresse
À qui Cashflow s'adresse
Cashflow convient aux personnes dont les décisions financières dépassent la journée en cours.
Investisseur
Peut modéliser le capital et le rendement.
Chef d'entreprise
Peut éprouver la façon dont l'entreprise se développe.
Qui a un prêt, un placement ou un crédit immobilier
Peut regarder les conséquences d'une décision avant de la prendre.
Il se justifie partout où le tableau financier est fait de nombreux événements liés. Au lieu de calculatrices et de tableurs séparés, tout entre dans un modèle et le résultat se voit dans la durée.
FAQ
Questions fréquentes
Faut-il comprendre la comptabilité ?
Non. Cashflow fait tourner un modèle de calcul complexe à l'intérieur, mais ce qui arrive à l'écran est simple : comptes, argent, soldes, recettes, dépenses et dette. Le vocabulaire comptable n'est jamais nécessaire.
Puis-je voir ce qui arrive à l'argent dans plusieurs années ?
Oui. Le modèle se projette et un instantané peut être pris à n'importe quelle date : dans quelques mois, dans un an, dans cinq ou plus loin.
Puis-je comparer plusieurs tournures possibles ?
Oui. Chaque version vit dans son propre flow. Comparez la location et le crédit, des conditions de prêt différentes, ou quelques directions pour l'activité, et voyez où chacune mène.
Tient-il compte de l'inflation et des devises ?
Oui. Le modèle dispose d'effets pour l'inflation et la conversion. Les coefficients, c'est vous qui les posez, donc les montants se réexpriment dans le temps et se ramènent à l'échelle voulue.
Gère-t-il un placement et ses intérêts ?
Oui. Le mouvement se décrit par des pipes, et un pipe peut porter une somme fixe, une part, un taux d'intérêt ou une formule fondée sur d'autres comptes. Les intérêts courus et les versements font partie du même modèle.
Dois-je importer des données de ma banque ?
Non, et il n'y a pas d'import bancaire dans Cashflow. C'est vous qui saisissez le modèle, et le système en calcule le mouvement de l'argent et l'état futur des comptes.
Voyez ce qui arrive à votre argent
Montez votre propre modèle financier et confrontez vos décisions à l'avenir qu'il produit. Cashflow est gratuit tant que le produit est en bêta.